Dolar TRM :

-
con
Escuchanos ahora

En vivo

Ahora
-

A continuación
-
Nuestra Programación

El costo de avergonzarnos del carbón
Por José Antonio Larrazábal.


Por José Antonio Larrazábal*
Lo que hemos advertido con preocupación desde hace 3 años, hoy es una realidad que afecta nuestra economía. La recurrente idea de insistir en el debate público que departamentos como el Cesar y La Guajira deben apresurarse a dejar atrás su condición de territorios mineros hoy cobra su precio. Se vendió la narrativa de la “era poscarbón”, de transición energética y de diversificación productiva como si se tratara de un simple click que al oprimirlo bastaba para anunciar el final de una actividad económica y al mismo tiempo el inicio de otra capaz de sustituirla.
Las cifras empiezan a mostrarnos el costo de esa equivocación.
No se trata de desconocer la necesidad de diversificar nuestras economías. Todo lo contrario, el Cesar y La Guajira necesitan construir nuevas fuentes de crecimiento, empleo e ingresos. Lo que resulta difícil de entender es que para diversificar haya que debilitar primero la actividad que durante décadas ha sostenido buena parte de nuestra economía, sin haber construido previamente aquello que habrá de reemplazarla.
Las cifras oficiales del DANE permiten dimensionar lo ocurrido.
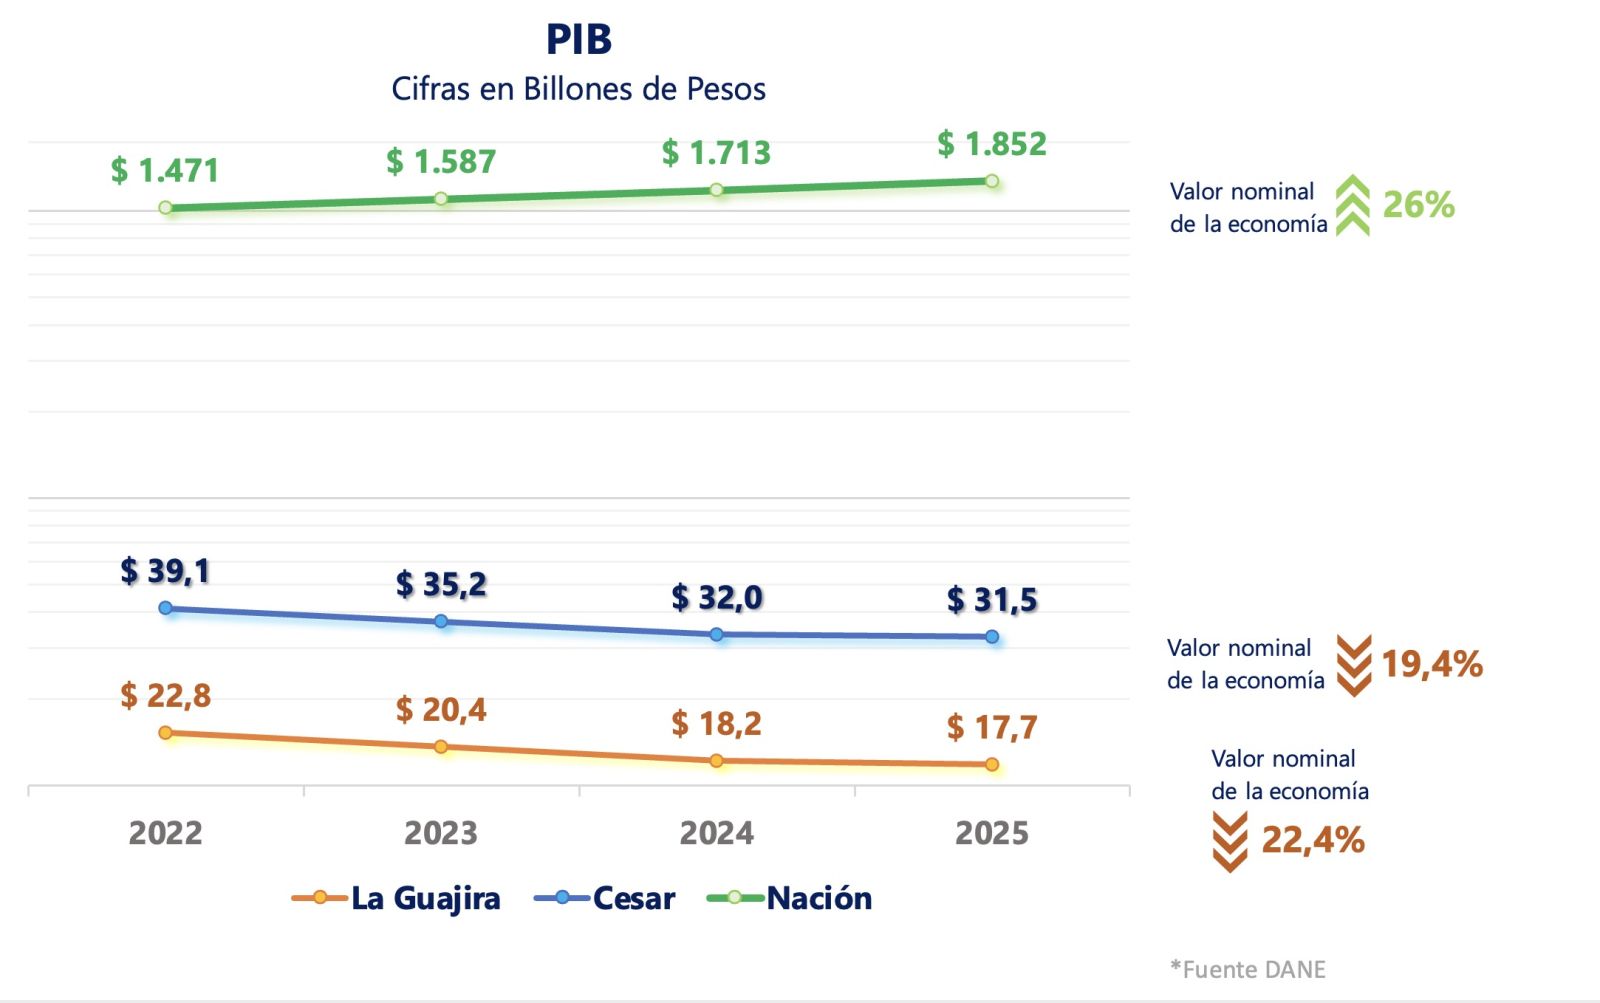
En 2022, el Producto Interno Bruto de Colombia, medido a precios corrientes, alcanzaba aproximadamente $1.471 billones. Para 2025 llegó a $1.856 billones. Es decir, el valor nominal de la economía colombiana aumentó alrededor del 26 % durante esos tres años.
En el Cesar en cambio ocurrió exactamente lo contrario.
El PIB departamental pasó de aproximadamente $39,1 billones en 2022 a $31,5 billones en 2025: una reducción nominal cercana al 19,4 %.
Por los lados de La Guajira la situación fue incluso más pronunciada: El PIB departamental cayo de $22,8 billones a $17,7 billones, entre 2022 a 2025, lo que representa una caída de aproximadamente 22,4 %.
En este punto resulta importante aclarar que hablamos de cifras a precios corrientes y, por tanto, no de tasas de crecimiento económico real. Pero precisamente por ello el contraste resulta significativo y nos permite concluir que, mientras el valor nominal de la economía nacional aumentaba entre 2022 a 2025, el de dos de los principales departamentos productores de carbón disminuía considerablemente en esos mismos años.
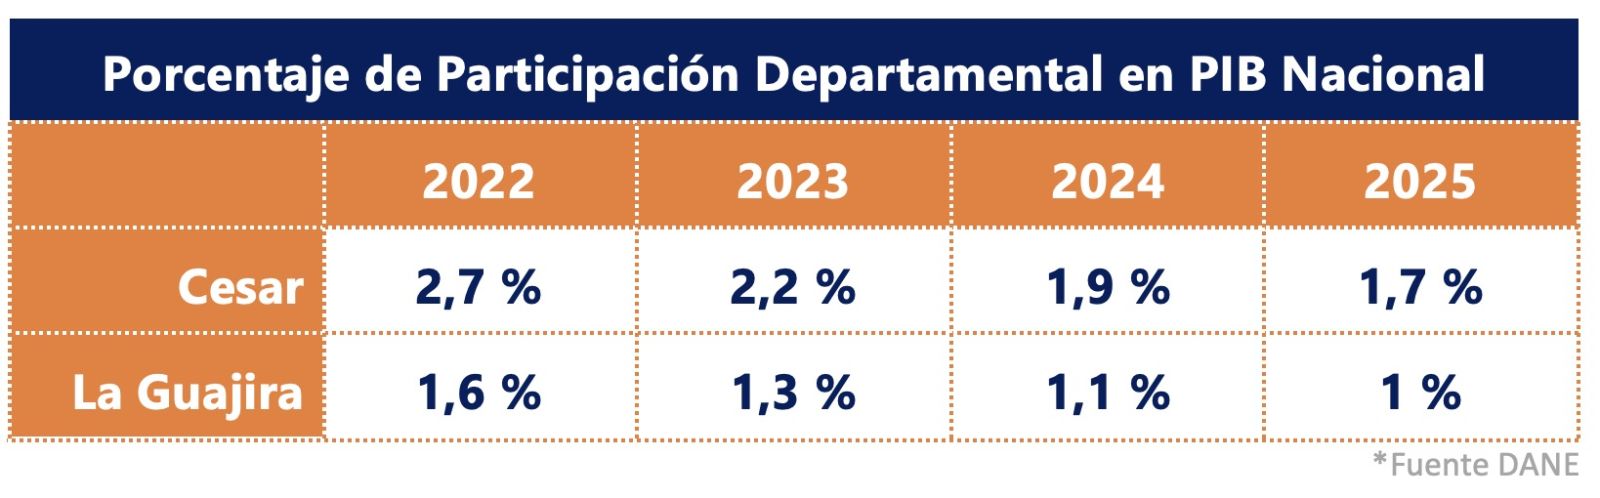
La misma tendencia también se observa en la participación dentro de la economía colombiana. Según cifras del DANE, el Cesar representaba aproximadamente el 2,7 % del PIB nacional en 2022, mientras que en 2025 apenas alcanza el 1,7 % del PIB nacional. Lo mismo ocurre en La Guajira que pasó de representar el 1,6 % del PIB nacional en 2022 al 1 % en 2025. Es decir, en solo tres años ambos departamentos perdieron una parte considerable de su peso dentro de la economía nacional.
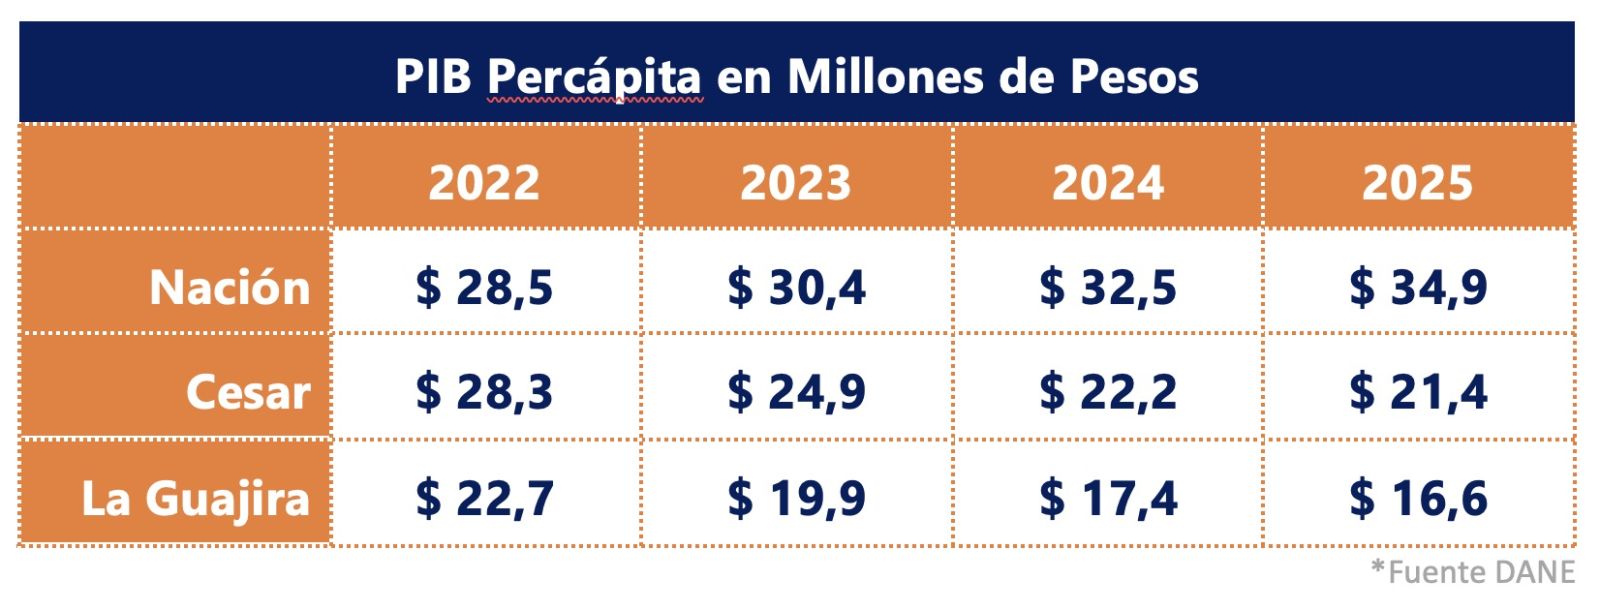
 Y por si quedaban dudas El PIB por habitante cuenta una historia semejante. En el Cesar el PIB per cápita pasó de aproximadamente $28,3 millones en 2022 a $21,5 millones en 2025, una disminución cercana al 24,3 %. En La Guajira cayó de $22,7 millones a $16,6 millones, lo que implica un retroceso de aproximadamente 26,7 %.
Ante la contundencia de esas cifras surge una pregunta obligada, ¿Qué ha pasado con la minería en esos años en la nación, en el Cesar y en la Guajira?
Y aquí aparece quizás el dato más importante y más revelador de todos. Si dejamos de mirar valores corrientes y acudimos a las series encadenadas de volumen del DANE, que permiten observar el comportamiento real de la actividad descontando el efecto de los precios, encontramos que la explotación de minas y canteras se contrajo alrededor del 7,5 % en Colombia entre 2022 y 2025. Pero en el Cesar la caída fue aproximadamente del 11,5 % y en La Guajira del 13,5 % en el mismo periodo.
Es decir, el fenómeno no puede explicarse únicamente porque en 2022 los precios internacionales del carbón alcanzaron niveles extraordinariamente altos y posteriormente se normalizaron. Ese efecto existe y sería equivocado desconocerlo. Pero, además de la caída de los precios, existe una contracción real de la actividad minera, y esta ha sido más fuerte precisamente en el Cesar y La Guajira que en el conjunto del país.
En este sentido, las cifras sobre la composición de nuestras economías terminan de corroborar la magnitud de la caída.
En 2022, la explotación de minas y canteras representaba aproximadamente el 54,3 % del PIB del Cesar y pasados 3 años, en 2025, representa apenas alrededor del 26,2 %. La misma fotografía se refleja en La Guajira donde la minería significaba el 58,5 % del PIB en 2022, y para el 2025 escasamente llega al 27 %.
El dato resulta devastador y concluyente, pues en apenas tres años, la minería pasó de explicar más de la mitad de las economías del Cesar y La Guajira a representar poco más de una cuarta parte.
Podríamos celebrar semejante transformación si detrás de esas cifras estuviera apareciendo una nueva estructura productiva capaz de reemplazar la riqueza, el empleo y los ingresos perdidos. Si la disminución de la participación minera fuera consecuencia de un crecimiento extraordinario de la agricultura, la industria, el turismo, los servicios o las nuevas energías, estaríamos contando una historia exitosa de diversificación económica.
Pero las cifras agregadas del PIB departamental indican algo muy distinto: no estamos simplemente sustituyendo minería por nuevas actividades; nuestras economías se están haciendo más pequeñas y hasta quizás, más pobres.
Ahí radica el verdadero problema.
Durante el gobierno de Gustavo Petro se construyó un discurso abiertamente adverso al carbón y a buena parte de la actividad extractiva. La decisión de no impulsar nuevos contratos de exploración, las señales permanentes alrededor del abandono de los combustibles fósiles y la incertidumbre sobre el futuro de la actividad contribuyeron a configurar un entorno poco favorable para nuevas inversiones.
Podremos discutir cuánto de la contracción observada corresponde a decisiones gubernamentales, cuánto a los mercados internacionales y cuánto a otros factores. Pero para el Cesar y La Guajira el resultado económico es mucho menos discutible: la minería se contrajo y nuestras economías también.
Por eso resulta necesario abandonar cierta actitud vergonzante frente a nuestra condición de departamentos mineros.
La minería no es solamente lo que ocurre dentro de una mina. Alrededor de ella funcionan transportadores, proveedores, contratistas, talleres, restaurantes, hoteles, empresas de servicios, comercio y numerosas actividades que reciben directa o indirectamente parte de los ingresos generados por el sector. Al respecto La Asociación Colombiana de Minería estima que por cada peso invertido en minería se generan $2,44 a través de sus encadenamientos con otros sectores de la economía.
Cuando disminuye la actividad minera, por tanto, sus efectos no quedan encerrados detrás de las puertas de una explotación carbonífera, sino que también terminan recorriendo buena parte del tejido económico y social de toda una región.
Sin embargo, no se debe desconocer el hecho que El Cesar y La Guajira tienen que diversificarse. Sobre eso no debería existir discusión. Pero diversificar no significa destruir aquello que tenemos antes de construir aquello que necesitamos.
En este sentido y tal como venimos defendiéndolo hace más de 3 años, seguiremos insistiendo en que La transición debe consistir precisamente en aprovechar responsablemente la riqueza minera existente para financiar infraestructura, educación, formación de capital humano, transformación productiva y nuevas actividades capaces de sostener nuestra economía cuando el carbón deje de hacerlo.
Esa es precisamente la oportunidad y el desafío que tiene el nuevo gobierno, no hay otro camino que corregir el rumbo, devolviendo confianza a la inversión, estableciendo reglas claras y comprendiendo que una política minera responsable y una transición energética ordenada no son objetivos incompatibles.
También nosotros, desde las regiones, debemos entenderlo.
Defender nuestra actividad minera no significa renunciar a la transición energética ni desconocer sus impactos ambientales. Significa reconocer nuestra realidad económica y utilizar inteligentemente los recursos que tenemos para construir la economía que queremos.
Durante demasiado tiempo algunos anunciaron con entusiasmo la llegada de la era poscarbón. No obstante, las cifras del DANE comienzan a mostrarnos algo que quizás olvidaron advertirnos: acabar con el carbón es relativamente sencillo; lo verdaderamente difícil es reemplazar la economía que existe alrededor de él.
* Analista económico de Radio Guatapurí.

Cll 17 No. 15-67 Valledupar, Cesar
Teléfonos: 601 917 1727 – 321 516 3675 - Prensa: 320 549 0099 - 601 916 0707
ventas@radioguatapuri.com - gerencia@radioguatapuri.com

Todos los derechos reservados.
Escuchanos ahora
Síguenos en